Ekonomi Bankaları da Vurdu. Şubeler azalıyor ATM ler çoğalıyor.
Türkiye'de bankacılık sektörünün hizmet ağı değişiyor
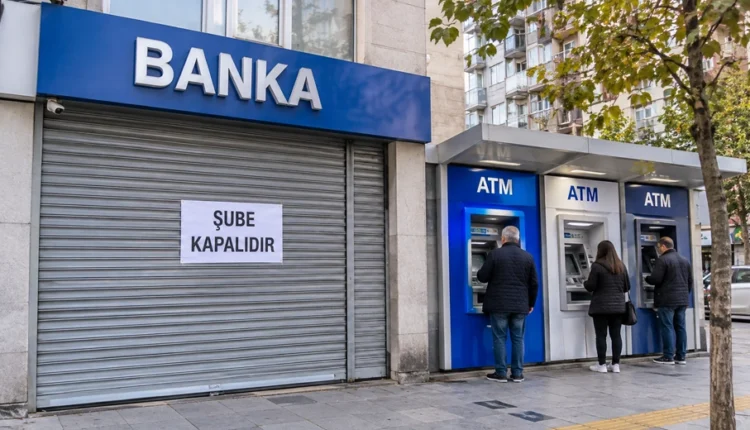

Ekonomi Bankalarıda Vurdu. Şubeler azalıyor ATM ler çoğalıyor.
Türkiye’de bankacılık sektörünün hizmet ağı değişiyor. Eylül 2026 verilerine göre banka şubelerinin sayısı gerilerken ATM sayısı 57 binin üzerine çıktı. İlk bakışta dijitalleşmenin doğal sonucu gibi görünen bu değişim, ekonomideki maliyet baskıları, istihdam ve vatandaşların bankacılık hizmetlerine erişimi açısından da tartışılması gereken bir tablo ortaya koyuyor.

Türkiye’de faaliyet gösteren 67 bankanın toplam 10 bin 589 şubesi ve 57 bin 103 ATM’si bulunuyor. Türkiye Bankalar Birliği (TBB), Bankalararası Kart Merkezi (BKM) ve Türkiye Katılım Bankaları Birliği (TKBB) verilerinden derlenen rakamlar, bankacılık sektöründe fiziksel hizmet anlayışının değiştiğini gösteriyor.
BİR YILDA 184 ŞUBE KAPANDI
Eylül 2026 itibarıyla mevduat bankaları ile kalkınma ve yatırım bankalarının toplam şube sayısı 9 bin 75 olarak açıklandı. Bu sayı, geçen yılın aynı dönemine göre 184, bir önceki çeyreğe göre ise 73 adet azaldı.
Katılım bankalarının 1.514 şubesi de eklendiğinde sektörün toplam şube sayısı 10 bin 589’a ulaşıyor.
Bankaların şube sayısını azaltmasında dijital bankacılığın yaygınlaşması, alternatif hizmet kanallarının gelişmesi ve işletme maliyetlerini düşürme politikalarının etkili olduğu belirtiliyor.
Ancak bu değişimin yalnızca teknolojiyle açıklanması yeterli mi? Özellikle ekonomik koşulların işletmeler ve vatandaşlar üzerindeki baskısının arttığı bir dönemde bankaların fiziksel hizmet noktalarını azaltması, sektörün geleceği açısından da dikkat çekiyor.
ATM SAYISI ARTIYOR: BANKACILIK ŞUBE DIŞINA TAŞINIYOR
Şube sayısı azalırken ATM sayısında ise artış yaşandı.
2025 Eylül ayında 55 bin 649 olan ATM sayısı, 2026 Eylül ayında 57 bin 103’e yükseldi. Böylece ATM sayısında bir yılda yaklaşık yüzde 3 artış gerçekleşti.
Bu tablo, bankaların müşterilerine daha az şubeyle, daha fazla otomatik işlem noktası ve dijital hizmet üzerinden ulaşmayı tercih ettiğini gösteriyor.
Ancak ATM sayısının artması, şubelerde sunulan bütün hizmetlerin karşılandığı anlamına gelmiyor. Kredi işlemleri, hesap sorunları, emeklilik ve ticari bankacılık gibi birçok konuda vatandaşların hâlâ insan desteğine ihtiyacı bulunuyor.
BANKALAR EKONOMİK BASKIDAN ETKİLENİYOR MU?
Şube sayısındaki gerileme, bankaların ekonomik zorluk yaşadığını tek başına kanıtlamıyor. Nitekim bankacılık sektörünün toplam çalışan sayısı Eylül 2026 itibarıyla 211 bin 176 olarak açıklandı.
Bununla birlikte şubelerin işletme giderleri, personel maliyetleri, kira, enerji ve teknolojik altyapı harcamaları bankaların verimlilik hesaplarında önemli yer tutuyor.
Yüksek maliyet ortamında bankaların daha az fiziksel şubeyle faaliyet göstermeye yönelmesi, ekonomik koşulların finans sektöründeki işletme modellerini de değiştirdiğini ortaya koyuyor.
Burada asıl sorulması gereken soru şu: Bankalar dijitalleşerek daha verimli bir yapıya mı geçiyor, yoksa maliyet baskıları nedeniyle vatandaşla aralarındaki fiziksel hizmet bağını mı zayıflatıyor?
BU DEĞİŞİM VATANDAŞI NASIL ETKİLEYECEK?
Şube sayısının azalması özellikle yaşlılar, dijital bankacılığı kullanmakta zorlananlar, küçük işletmeler ve nakit işlemlerini yoğun kullanan vatandaşlar açısından yeni sorunlar oluşturabilir.
ATM sayısının artması nakit erişimini kolaylaştırabilir. Ancak her bankacılık işleminin ATM üzerinden gerçekleştirilememesi, şubeye duyulan ihtiyacın devam ettiğini gösteriyor.
Diğer taraftan bankacılık hizmetlerinin dijitalleşmesi, fiziksel şubeye gitmeden işlem yapabilen müşteriler açısından zaman ve ulaşım kolaylığı sağlayabiliyor.
SONUÇ: BANKACILIKTA YENİ DÖNEMİN FATURASI KİME ÇIKACAK?
Türkiye’deki bankacılık verileri, sektörün hizmet anlayışında önemli bir dönüşüm yaşandığını gösteriyor. Şubeler azalırken ATM’lerin artması, dijital bankacılığın yükselişiyle birlikte maliyet ve verimlilik arayışının da bir sonucu.
Ancak ekonomik gelişmeleri değerlendirirken yalnızca bankaların kârlılığına veya teknolojik yatırımlarına bakmak yeterli değil. Bu dönüşümün istihdama, hizmet kalitesine ve vatandaşların bankacılık hizmetlerine erişimine etkisi de ölçülmeli.
Çünkü bir bankanın daha az şubeyle daha fazla müşteriye ulaşması ekonomik açıdan verimlilik olabilir. Fakat vatandaşın ihtiyaç duyduğu anda karşısında bir muhatap bulamaması, aynı gelişmenin toplumsal maliyetidir.
Bankacılık sektöründeki bu değişim, Türkiye ekonomisinin geçirdiği dönüşümün de yakından izlenmesi gereken göstergelerinden biri olarak öne çıkıyor.